
政策与需求双轮驱动,种植端热度持续
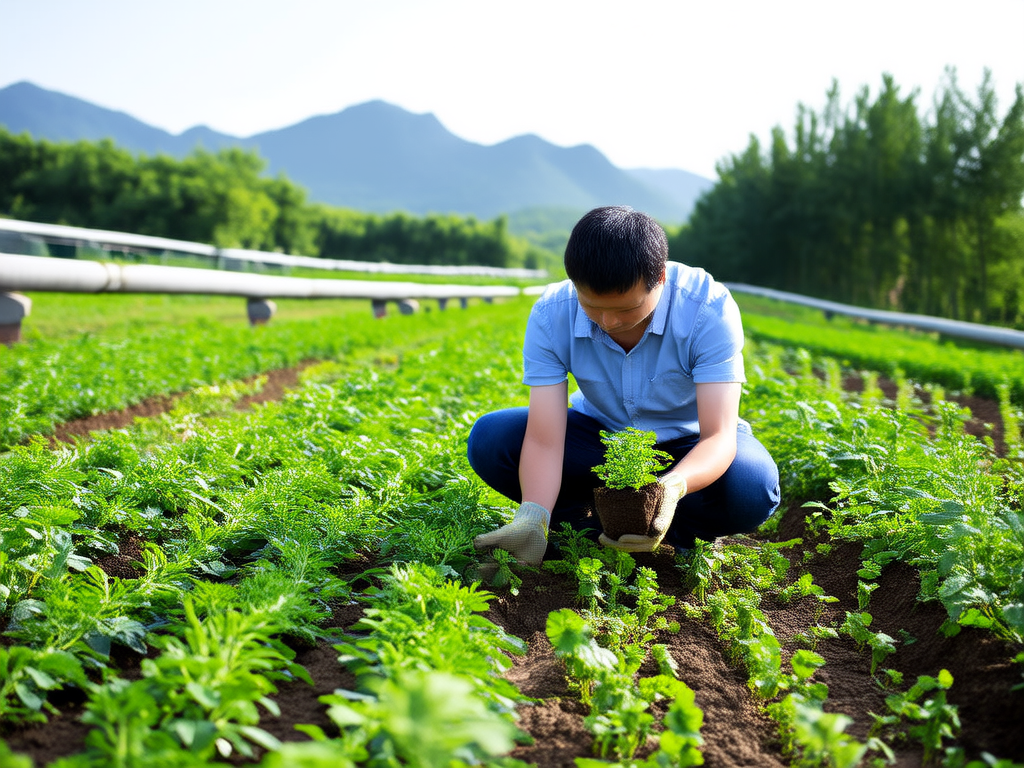
从药品头条长期跟踪的产业数据看,中药材种植已从过去的小众副业,演变为多地乡村振兴和县域经济的支柱产业之一。国家层面持续推动中医药传承创新发展,中药材规范化、规模化种植被写入多项规划文件;地方则通过种苗补贴、基地建设、产地初加工项目等方式,引导资本和农户进入这一赛道。
需求侧同样给出积极信号。随着中药饮片、中成药、中药配方颗粒以及大健康产品扩容,工业端对道地药材和可追溯原料的采购量稳步上升。药企越来越倾向于与种植基地直接签约,锁定货源和品质,这让“种出来不愁卖”成为部分品种的现实写照。
品种分化明显,暴利与亏损同时存在
种植中药材的前景,不能一概而论。药品头条梳理近年行情发现,不同品种的收益表现差异巨大。
- 药食同源类如枸杞、黄精、山药、茯苓,受益于消费端扩容,需求增长相对稳定,但种植技术门槛和品牌溢价要求也在提高。
- 大宗工业原料类如板蓝根、黄芪、当归,价格周期明显,高峰期扩种往往带来三到五年后的低价期。
- 稀缺道地类如部分野生抚育品种,行情坚挺,但生长周期长、技术难度大,不适合短线资金。
一个值得警惕的现象是,部分地方政府和资本将中药材种植简单等同于“高收益农业”,导致某些品种一哄而上。供过于求后,价格断崖式下跌,种植户连成本都难以收回。中药材不是普通农作物,其价格波动更接近农产品周期与医药需求叠加后的“放大器”。
成本与门槛抬升,粗放种植越来越难赚钱
与十年前相比,中药材种植的投入结构已发生根本变化。土地租金、人工费用、种苗成本持续上涨,而药典标准对农残、重金属、有效成分含量的要求越来越严。过去靠天吃饭、粗放管理也能出货的模式,正在被市场淘汰。
药品头条认为,未来中药材种植的竞争,不是“谁种得多”,而是“谁种得对、种得稳、能追溯”。
规范化基地需要配套水肥一体化、病虫害绿色防控、产地初加工和仓储设施,前期投入动辄数十万甚至上百万元。对散户而言,加入合作社或与药企签订订单农业,是降低风险的主要路径。对工商资本而言,选对品种、找准道地产区、建立技术团队,比盲目圈地更重要。
前景判断:长期向好,但属于专业玩家
综合来看,中药材种植的前景整体乐观。人口老龄化、中医药认可度提升、中药新药审评加速,都在为上游原料需求提供支撑。但“乐观”不等于“谁种谁赚”。
- 品种选择要对接真实工业需求,而非短期价格热点。
- 产区选择要尊重道地性,盲目跨区引种可能品质不达标。
- 经营模式要走向订单化、标准化、可追溯。
- 资金安排要匹配生长周期,避免短贷长投。
可以预见,未来五到十年,中药材种植将加速从分散走向集中,从经验走向数据,从卖原料走向卖标准。对准备入场的人而言,前景是有的,但门票已经越来越贵。